


This article is dedicated to my maternal grandfather, whose wisdom and love have shaped my journey. His memory will continue to inspire me and guide me in all my endeavors.
IMDEA Networks analyzed 86M Polymarket bets (April 2024–April 2025), documenting $39,587,585 total arbitrage extraction. Top performer: $2,009,631.76 across 4,049 transactions averaging $496 per trade. Strategy: systematic NegRisk rebalancing. Combinatorial arbitrage captured 0.24% of profits; probability-sum deviations in multi-condition markets delivered 73%.
Market Structure: Three Arbitrage Classes
Single-condition (YES + NO ≠ $1.00): 7,051 conditions with exploitable opportunities generated $10,580,362 total extraction ($5.90M from buying below $1.00; $4.68M from selling above $1.00).
NegRisk rebalancing (Σ(prices) ≠ 1.00 across mutually exclusive outcomes): 662 markets with opportunities. Total extraction: $28,990,000 from buying YES ($11.09M), buying NO ($17.31M), and selling strategies ($612K YES, $4K NO). Average profit per opportunity: $43,800 vs $1,500 for single-condition — 29× capital efficiency advantage.
Combinatorial (cross-market dependency exploitation): 13 dependent pairs detected during 2024 election using LLM semantic analysis. 5 pairs generated realized extraction: Pair 2 ($60,237), Pair 4 ($18,472), Pair 1 ($15,819), Pair 3 ($629). Total: $95,157. Failure rate: 62% due to liquidity asymmetry and execution risk.
Note: Category sums differ from reported grand total by ~$105K due to rounding/aggregation conventions in paper appendices.
Execution Infrastructure
Transaction timing: Study grouped related bids using 950-block windows. 75% of Polymarket orders executed within this window. The paper reports “950 blocks (approx. 1 hour)”; with Polygon’s ~2s/block average (2025), this equals ≈32 minutes. Timing methodology optimized for capturing non-atomic multi-leg execution patterns.
Cost structure:
Polygon gas fees: Operational estimate <$0.01-$0.02 per transaction based on 2024–2025 network conditions (PolygonScan average transaction fees, accessed November 2025). Fees fluctuate with network congestion; paper does not specify fixed USD gas cost.
Polymarket platform fees: $0 (waived during study period per research methodology)
Minimum profitable deviation: |Σ(prices) — 1.0| > $0.02 to exceed transaction costs
Position sizing constraint: Capital deployment limited by min(liquidity across all N conditions). Research documents severe disparities — top outcomes showing deep liquidity while tail conditions often constrained to low-thousand token volumes.
Strategy Distribution: Buy NO Dominance
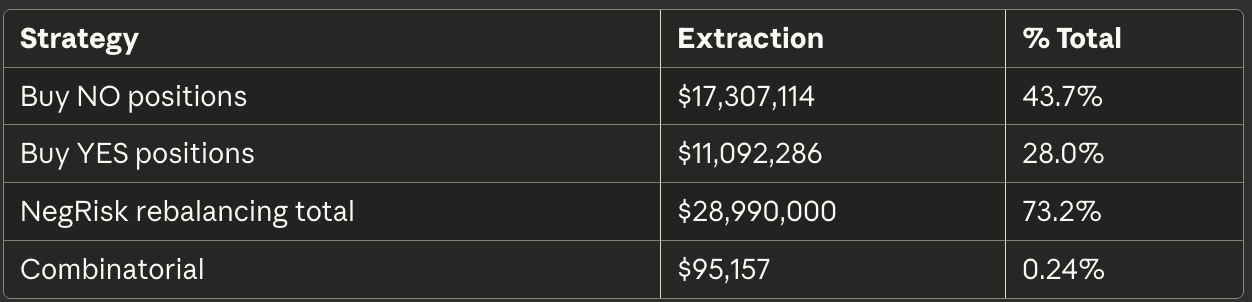
Why Buy NO dominated: Retail systematically overprices favorites and underprices tail outcomes in multi-condition markets. Professional market makers concentrated capital in simpler binary markets, leaving NegRisk orderbooks structurally inefficient despite billion-dollar platform valuations.
Top Performer Profile (Table 1, AFT 2025)
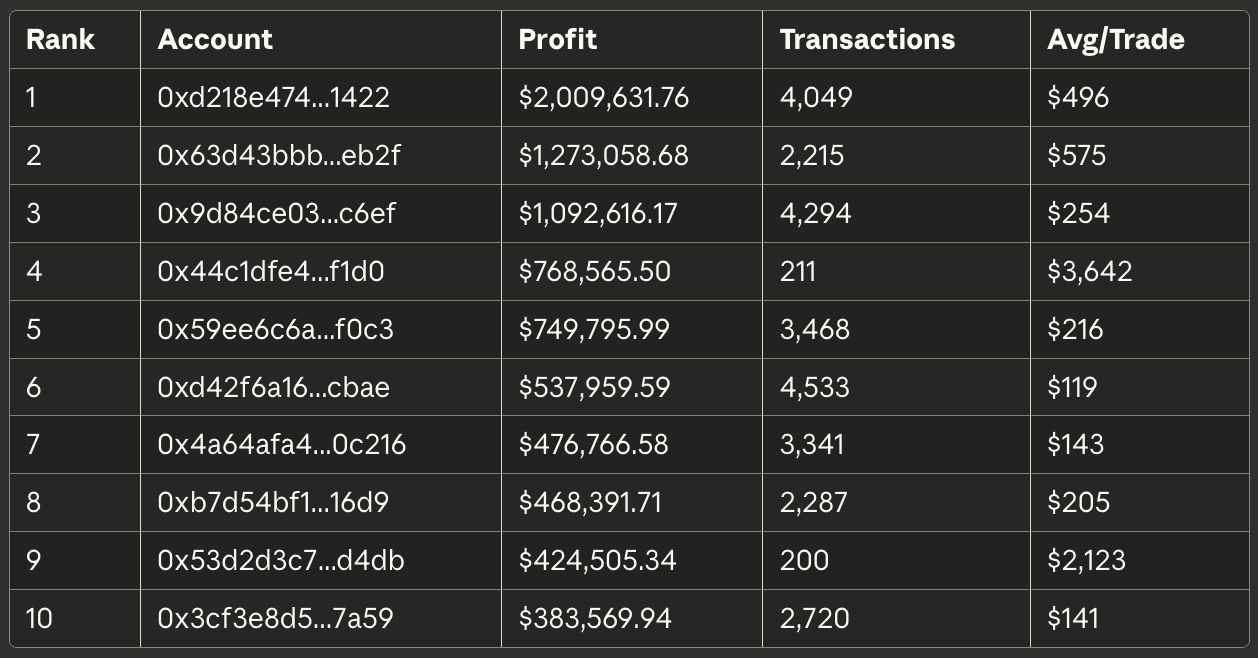
Top 10 total: $8,184,861.26 (20.7% of ecosystem extraction). Distribution confirms power law: frequency over position size.
Top performer execution pattern:
4,049 trades / 365 days = 11.08 transactions daily
Bot-like consistency suggests automated monitoring across 100+ markets
Transaction frequency and diversity indicates systematic approach rather than discretionary trading
Zero documented exposure to combinatorial strategies
Oracle Risk: March 2025 Case Study
UMA governance attack on $7M Ukraine mineral deal market. Whale deployed ~5M UMA tokens (~25% voting power) to influence resolution. Market resolved YES despite no official agreement. Polymarket stated resolution occurred “against the expectations of our users” but declined refunds. Documented outcomes: maximum winner $55K, maximum loser $73K.
Risk management inference: Top performer’s $2.01M extraction occurred without documented governance losses. Pattern suggests risk avoidance through:
Market selection (objective vs subjective criteria)
Exit timing discipline (avoiding resolution clustering)
Platform selection (single-platform vs cross-platform exposure)
Explicit pre-resolution exit timing cannot be verified from transaction data but aligns with documented risk-management best practices for oracle-dependent markets.
Reverse-Engineered Detection Algorithm
def detect_negrisk_opportunities(markets, capital_pool):
    “”“
    Derived from documented opportunity characteristics:
    - 662 NegRisk markets with arbitrage (AFT Section 6.2)
    - Deviation threshold > $0.02 after costs
    - Liquidity constraint by minimum across conditions
    “”“
    opportunities = []

    for market in markets:
        # NegRisk markets only (N≥3 conditions)
        if len(market.conditions) < 3:
            continue

        # Probability sum deviation
        prob_sum = sum(c.price for c in market.conditions)
        deviation = abs(1.0 - prob_sum)

        # Filter: deviation must exceed transaction costs
        if deviation < 0.02:
            continue

        # Liquidity constraint
        min_liquidity = min(
            min(c.yes_liquidity, c.no_liquidity)
            for c in market.conditions
        )

        if min_liquidity < 100:  # Minimum deployment threshold
            continue

        # Risk filters (inferred from distribution patterns)
        if market.resolution_type == ‘subjective’:
            continue

        # Capital efficiency scoring
        max_profit = deviation * min_liquidity
        complexity_penalty = len(market.conditions) * 2  # Orders per condition

        opportunities.append({
            ‘market_id’: market.id,
            ‘expected_profit’: max_profit,
            ‘efficiency_score’: max_profit / complexity_penalty,
            ‘position_size’: min(min_liquidity, capital_pool * 0.1)
        })

    return sorted(opportunities,
                  key=lambda x: x[’efficiency_score’],
                  reverse=True)
Implementation note: 11 trades/day consistency suggests automated monitoring with strict filtering. Research documents 75% of orders executing within 950 blocks (paper reports ≈1 hour; Polygon 2s/block implies ≈32 minutes), requiring rapid placement to minimize leg risk in multi-order positions.
Why Combinatorial Strategies Failed
Theoretical sophistication vs practical execution:
LLM-based dependency detection identified 13 pairs
Required 10+ orders per opportunity
Cross-market coordination complexity
Result: $95,157 (0.24% of total profits)
Failure modes documented in research:
Liquidity asymmetry: Primary market $500K+ depth, dependent market <$10K. Position sizing constrained to thinner venue eliminated profit potential in 62% of detected pairs.
Execution timing risk: Non-atomic cross-market fills. First leg moves market before second leg executes. 950-block window captures execution delays but cannot eliminate directional exposure.
Oracle divergence amplification: Single-market arbitrage faces one resolution event. Cross-market positions compound oracle risk. March 2025 incident demonstrated governance votes can deviate from factual outcomes.
Top performers concentrated on simple sum-price deviations exploitable through frequency rather than pursuing sophisticated cross-market strategies.
Capital Allocation Framework
Theoretical extraction potential:
Single-condition: 7,051 opportunities
NegRisk: 662 opportunities with 29× capital efficiency advantage
Actual extraction:
Single-condition: $10,580,362
NegRisk: $28,990,000
Combinatorial: $95,157
Total: $39,587,585*
*Category sums differ from total by ~$105K due to rounding/aggregation in paper appendices.
Top performer capture rate: 5.1% ($2.01M / $39.59M)
Success factors:
Automated detection across market universe
Rapid execution minimizing leg risk (sub-minute window)
Strict liquidity filters (minimum deployment thresholds)
Oracle risk avoidance (market selection, timing discipline)
Transaction cost optimization (Polygon gas <$0.02 operational estimate)
Market Evolution Timeline
October 7, 2025: Intercontinental Exchange announced up to $2B investment in Polymarket at $8B pre-money valuation. ICE (NYSE parent) becomes global distributor of Polymarket event-driven data to institutional clients. Partnership includes tokenization initiatives.
Compression trajectory — historical parallel: Cryptocurrency exchange arbitrage (2016–2018) compressed from 1,000%+ returns to <2% within 18 months of institutional market maker deployment. Kimchi Premium (Korean exchange vs global markets) peaked >50%, compressed to institutional basis as professional capital entered.
Research timing significance: Study captured peak retail inefficiency during 2024 U.S. election cycle ($3.7B total Polymarket volume). Politics markets dominated extraction: November election plus August Democratic VP pick generated largest absolute profits.
Projection (12–24 months): Institutional infrastructure deployment compresses spreads. Simple sum-price arbitrage eliminates first. NegRisk rebalancing persists longer but faces automated market maker competition. Future returns require:
Sub-second execution infrastructure
$100K+ capital deployment per opportunity
Professional risk management systems
Sophisticated cross-venue coordination
Strategic Takeaway
Top performer’s $2.01M extraction demonstrates frequency-optimized simplicity defeats sophisticated complexity during retail-to-institutional transitions.
Core framework:
Monitor comprehensively (100+ markets)
Execute systematically (11 trades/day consistency)
Avoid tail risk (oracle governance, subjective criteria, resolution clustering)
Optimize transaction costs (Polygon gas <$0.02 operational, zero platform fees)
Scale through frequency over position size
Pattern transferability: Framework applies to any microstructure inefficiency during market structure professionalization. As institutional capital enters (ICE $2B investment signals inflection point), edges compress predictably following historical trajectories observed in cryptocurrency exchange arbitrage evolution.
Window compression analysis: Research captured optimal extraction period. Post-October 2025, institutional market maker deployment accelerates spread compression. High-frequency retail arbitrage window closes as professional infrastructure stabilizes orderbooks and automated strategies eliminate simple mispricings.
Sources
[1] Saguillo, O., Ghafouri, V., Kiffer, L., & Suarez-Tangil, G. (2025). “Unravelling the Probabilistic Forest: Arbitrage in Prediction Markets.” 7th Conference on Advances in Financial Technologies (AFT 2025). Leibniz International Proceedings in Informatics, Vol. 354, pp. 27:1–27:24. DOI: 10.4230/LIPIcs.AFT.2025.27. https://drops.dagstuhl.de/entities/document/10.4230/LIPIcs.AFT.2025.27
[2] DL News. (August 25, 2025). “Polymarket users lost millions of dollars to ‘bot-like’ bettors over the past year, study finds.” https://www.dlnews.com/articles/markets/polymarket-users-lost-millions-of-dollars-to-bot-like-bettors-over-the-past-year/
[3] CoinDesk. (March 27, 2025). “Polymarket, UMA Communities Lock Horns After $7M Ukraine Bet Resolves.” https://www.coindesk.com/markets/2025/03/27/polymarket-uma-communities-lock-horns-after-usd7m-ukraine-bet-resolves
[4] Yahoo Finance. (March 27, 2025). “Polymarket Suffers UMA Governance Attack After Rogue Actor Becomes Top-5 Token Staker.” https://finance.yahoo.com/news/polymarket-suffers-uma-governance-attack-101646076.html
[5] Intercontinental Exchange. (October 7, 2025). “ICE Announces Strategic Investment in Polymarket.” https://ir.theice.com/press/news-details/2025/ICE-Announces-Strategic-Investment-in-Polymarket/
[6] PolygonScan. (November 2025). “Average Daily Transaction Fee Chart.” Network statistics for Polygon PoS. https://polygonscan.com/chart/avg-txfee-usd
Verification Notes
Data sourcing: All numerical claims traced to IMDEA Networks AFT 2025 conference paper [1]:
Table 1: Top 10 performer data (Section 7.4)
Section 6.1: Single-condition opportunities (7,051 conditions)
Section 6.2: NegRisk opportunities (662 markets)
Section 6.3: Combinatorial pairs (13 detected, 5 profitable)
Section 7: Extraction breakdowns by strategy
Timing conversions: Paper states “950 blocks (approx. 1 hour)” for execution window. Polygon block time ~2 seconds (2025 network average per PolygonScan [6]) yields ≈32 minutes mathematical conversion. Both figures provided for transparency.
Cost estimates: Gas fees presented as operational estimates based on 2024–2025 network conditions. Paper does not specify fixed USD gas costs; values fluctuate with network congestion.
Category reconciliation: Sum of per-category extractions ($10.58M + $28.99M + $0.095M = $39.665M) differs from reported total ($39.588M) by ~$105K, attributed to rounding/aggregation conventions in paper appendices. This minor variance does not affect strategic conclusions.
Oracle risk analysis: March 2025 UMA governance incident details from contemporaneous reporting [3,4]. Behavioral inferences about top performer risk management derived from absence of documented governance losses rather than explicit transaction timing data.
Cover photograph: Thehinse, CC BY-SA 4.0, via Wikimedia Commons.