


Research period: April 2024–April 2025
Total arbitrage documented: $39.59M
NegRisk rebalancing: $29M (73%)
Single-condition: $10.58M (27%)
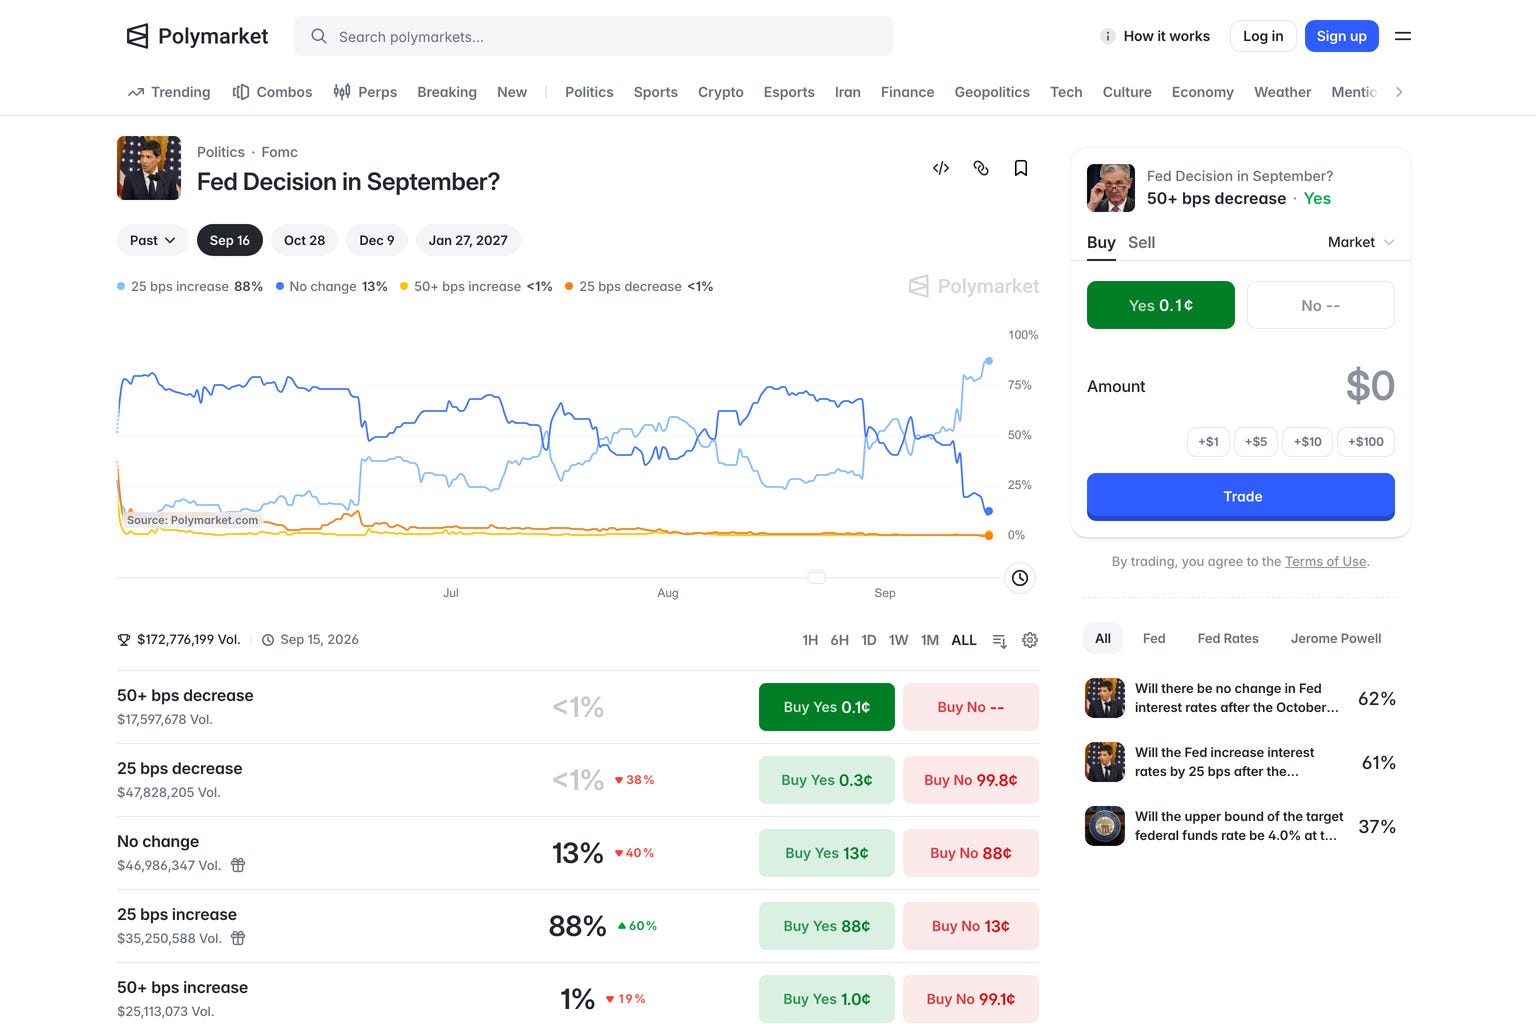
IMDEA Networks analyzed 86 million Polymarket bets, documenting systematic arbitrage extraction across 17,218 market conditions.[1] Market rebalancing within multi-condition NegRisk markets generated 73% of total profits despite representing 8.6% of opportunities — revealing a 29× capital efficiency advantage over binary arbitrage that most participants missed entirely.
The Structural Inefficiency
NegRisk markets: N≥3 mutually exclusive conditions where Σ(prices) must equal 1.0.
Mispricing mechanism: Liquidity fragments across outcomes. Retail flow concentrates on 1–2 favorites. Complementary probability space trades thin. Result: Σ(prices) ≠ 1.0.
Example:
Trump wins: 0.48
Harris wins: 0.46
Other: 0.03
Sum: 0.97 (3¢ arbitrage per dollar deployed)
When Σ(prices) <1.0 → buy underpriced conditions
When Σ(prices) >1.0 → sell overpriced conditions
At resolution, exactly one condition pays $1.00. Profit = |1.00 — Σ(purchase prices)|.
P&L Distribution: The Buy NO Asymmetry
Market rebalancing (multi-condition): $28.99M
Buy NO positions: $17.31M (60%)
Buy YES positions: $11.09M (38%)
Sell strategies: $4.88M (2%)
Single-condition arbitrage: $10.58M
Buy both (sum <$1.00): $5.90M
Sell both (sum >$1.00): $4.68M
Combinatorial arbitrage: $95K
13 dependent pairs detected via LLM semantic analysis
5 pairs profitable
62% failure rate due to liquidity asymmetry, execution timing risk
Key insight: Buying NO dominated because retail systematically overprices favorites and underprices tail outcomes. Market makers absent in fragmented multi-condition orderbooks where capital deployment constrained by min(liquidity across all N conditions).
Capital Efficiency Analysis
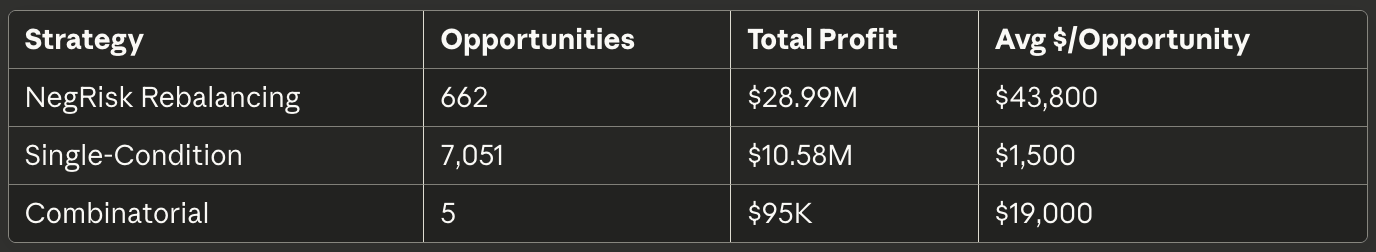
Execution complexity:
Binary: 2 orders
NegRisk: 4–8 orders (scales with N conditions)
Combinatorial: 10+ orders across multiple markets
Despite 3× higher implementation complexity, NegRisk rebalancing delivered 29× better capital efficiency per opportunity.
Top arbitrageur performance:
$2.01M across 4,049 transactions. Average: $496 per trade. Strategy: frequency over position size. Bot-like execution prioritizing rebalancing and single-condition opportunities over combinatorial strategies.
Execution Constraints
Liquidity fragmentation:
Research documents large disparities in orderbook depth. Top outcomes exhibit deep liquidity while many tail conditions show only modest token volume — often low-thousand token volumes during opportunistic windows. Position sizing capped by minimum liquidity across conditions.[1]
Timing risk:
Non-atomic execution. Research documents 75% of Polymarket orders execute within 950 blocks (~1 hour on Polygon).[1] Multi-leg positions face compounded price movement risk between fills.
Transaction costs:
Polygon PoS gas costs during study period were typically fractions of a cent up to a few cents per transaction. Polymarket did not charge per-trade fees during measurement window; AFT authors therefore do not model platform fees in P&L calculations.[1][4] Minimum profitable deviation: |Σ(prices) — 1.0| > 0.02 to maintain positive expected value.
Oracle Risk: March 2025 Governance Attack
Market: “Ukraine agrees to Trump mineral deal before April?”
Volume: $7M
Attack vector: Whale holder with 1.3M UMA tokens (top-5 staker, ~25% voting power) influenced resolution despite no official agreement.
Outcome:
Market resolved to YES when probability was 9%.
Largest winner: $55,000
Largest loser: $73,000[5]
Risk profile:
Single-market arbitrage: one oracle event
Multi-condition positions: single oracle determines entire portfolio
Cross-platform hedges: compounded risk if Polymarket (UMA governance) and Kalshi (CFTC-regulated) resolve differently
Mitigation: Avoid cross-platform dependent positions unless spread exceeds 15¢ to buffer oracle divergence.
Market Microstructure: Why Inefficiency Persists
Retail behavior:
Anchors on favorites. Ignores complementary probability space. Buys YES on high-probability outcomes at inflated prices. Underweights tail conditions.
Market maker absence:
Professional MM capital concentrates in binary markets: higher volume, tighter spreads, simpler hedging. Multi-condition markets with N>4 outcomes remain structurally inefficient despite billion-dollar platform valuations.
Detection signal:
Markets with N≥4 conditions where retail attention concentrates on top 2 outcomes systematically misprice probability distributions. Monitor for |Σ(prices) — 1.0| deviations >2¢.
Institutional Capital Timeline
October 7, 2025: Intercontinental Exchange invested up to $2B in Polymarket at $8B pre-money valuation.[2] NYSE parent becomes global distributor of prediction market event-driven data. (Post-study context; AFT measurement window ended April 1, 2025.)
September 11–17, 2025: Kalshi captured 62% prediction market share, processing $500M+ weekly volume with $189M average open interest. Polymarket: 37% share, $430M weekly volume.[3] Kalshi operates as CFTC-designated contract market.
Compression trajectory:
Historical parallel: Early crypto exchange arbitrage (2016–2018) generated 1,000%+ returns. Kimchi Premium compressed from 50%+ to <2% within 18 months of institutional market maker deployment. Prediction market arbitrage follows identical evolution.
Research timing:
Study captured peak retail inefficiency during 2024 U.S. election cycle ($3.7B Polymarket volume). Post-ICE investment, spread compression inevitable as institutional infrastructure professionalizes market structure.
Quantitative Framework
Detection algorithm:
def scan_negrisk_opportunities(markets):
    opportunities = []
    for market in markets:
        if len(market.conditions) < 3:
            continue  # Binary markets use standard arbitrage

        prob_sum = sum(c.price for c in market.conditions)
        deviation = abs(1.0 - prob_sum)

        if deviation > 0.02:  # 2¢ minimum after costs
            total_liquidity = sum(
                min(c.yes_liquidity, c.no_liquidity)
                for c in market.conditions
            )
            max_profit = deviation * total_liquidity

            if max_profit > 100:  # $100 minimum threshold
                opportunities.append({
                    ‘market’: market.id,
                    ‘deviation’: deviation,
                    ‘direction’: ‘buy’ if prob_sum < 1.0 else ‘sell’,
                    ‘max_profit’: max_profit,
                    ‘complexity’: len(market.conditions) * 2
                })

    return sorted(opportunities, key=lambda x: x[’max_profit’], reverse=True)
Position sizing:
Capital allocation proportional to liquidity across all conditions. Maximum extractable profit = min(liquidity₁, …, liquidityₙ) × |Σ(prices) — 1.0|.
Execution requirements:
Monitor 100+ markets simultaneously
Accept 1–5% per-trade margins
Scale through frequency (4,000+ transactions/year)
Deploy sub-5-second execution to minimize leg risk
Strategic Takeaway
Market rebalancing captured 73% of arbitrage profits ($29M) despite 10.6× fewer opportunities than single-condition arbitrage (662 vs 7,051). Capital efficiency: 29× superior per opportunity.
Why the edge persists:
Retail flow systematically misprices probability distributions across N>2 outcomes
Professional market makers concentrate capital in simpler binary markets
Multi-condition orderbooks lack institutional liquidity provision
Execution complexity deters automated strategies optimized for binary arbitrage
Window compression:
ICE’s $2B investment (October 2025) marks institutional inflection point. Research captured peak inefficiency during 2024 election cycle. Future returns require: faster execution (sub-second), larger capital ($100K+ per trade), sophisticated cross-venue risk management.
Actionable framework:
Prioritize markets with N≥4 conditions where attention concentrates on top 2
Deploy when |Σ(prices) — 1.0| > 0.02 after accounting for execution costs
Size positions by minimum liquidity across all conditions
Accept 4–8 orders per opportunity versus 2 for binary arbitrage
Exit before resolution clustering when oracle risk compounds
The documented extraction demonstrates that while retail obsesses over YES+NO≠$1.00 in binary markets, the quantitative edge exists where probability must distribute across many outcomes. Liquidity fragmentation creates structural deviations that persist for hours despite platform scale. Multi-dimensional arbitrage dominates binary strategies when market makers remain absent and retail flow concentrates on favorites.
References
[1] Saguillo, O., Ghafouri, V., Kiffer, L., & Suarez-Tangil, G. (2025). “Unravelling the Probabilistic Forest: Arbitrage in Prediction Markets.” 7th Conference on Advances in Financial Technologies (AFT 2025). Leibniz International Proceedings in Informatics, Volume 354, pp. 27:1–27:24. https://doi.org/10.4230/LIPIcs.AFT.2025.27
[2] Intercontinental Exchange. (2025, October 7). “ICE Announces Strategic Investment in Polymarket.” https://ir.theice.com/press/news-details/2025/ICE-Announces-Strategic-Investment-in-Polymarket/
[3] Rodriguez, F. (2025, September 20). “Kalshi Outpaces Polymarket in Prediction Market Volume Amid Surge in U.S. Trading.” CoinDesk. https://www.coindesk.com/markets/2025/09/20/kalshi-outpaces-polymarket-in-prediction-market-volume
[4] PolygonScan. (2025). “Average Daily Transaction Fee Chart.” https://polygonscan.com/chart/avg-txfee-usd
[5] Khatri, Y. (2025, March 27). “Polymarket Suffers UMA Governance Attack After Rogue Actor Becomes Top-5 Token Staker.” Yahoo Finance. https://finance.yahoo.com/news/polymarket-suffers-uma-governance-attack-101646076.html
Source notes: Empirical claims based on AFT 2025 conference paper (measurement period: April 1, 2024 → April 1, 2025; dataset: ~86M bids, 17.2K conditions). Key verified figures: total extraction $39,587,585.02; NegRisk rebalancing $28.99M (662 opportunities) vs single-condition $10.58M (7,051 opportunities); 13 dependent pairs detected (5 profitable, ~$95K); top account $2,009,631.76 across 4,049 transactions; 75% of bids within 950-block window; detection threshold |1 − VWAP Sum| > $0.02. ICE/Kalshi timeline items (Sept-Oct 2025) are post-study context from press reporting.
Cover: polymarket.com, screenshot taken 15 September 2026.